


27.07.2026


Czym jest podatek od fotowoltaiki i kogo dotyczy?
Podatek od fotowoltaiki to w praktyce podatek od nieruchomości naliczany wyłącznie od części budowlanych instalacji, takich jak fundamenty, słupy montażowe i konstrukcje wsporcze. Panele, inwertery ani okablowanie nie wchodzą do podstawy opodatkowania. Jeśli masz panele na dachu domu i nie prowadzisz działalności gospodarczej, ten podatek Cię nie dotyczy.
Kluczowe fakty na start:
- Od 1 stycznia 2025 roku elektrownie fotowoltaiczne figurują w ustawowym katalogu budowli, ale opodatkowaniu podlegają wyłącznie części budowlane, nie cała instalacja.
- Stawka podatku wynosi 2% wartości ewidencyjnej tych części rocznie.
- Instalacje domowe prosumentów, niezwiązane z działalnością gospodarczą, są zwolnione z opodatkowania.
- Obowiązek podatkowy dotyczy przede wszystkim farm fotowoltaicznych i instalacji komercyjnych.
- Urządzenia techniczne, czyli moduły PV, falowniki i przewody, są wyłączone z opodatkowania podatkiem od nieruchomości.
Spis treści
- Wyrok Trybunału Konstytucyjnego i reforma przepisów od 2025 roku
- Kto musi płacić podatek od instalacji fotowoltaicznej?
- Jakie podatki mogą dotyczyć fotowoltaiki?
- Jak rozliczyć podatek od fotowoltaiki w praktyce?
- Jak zmieniały się stawki i przepisy w latach 2024–2026?
- Jakie konsekwencje grożą za nieprawidłowe rozliczenie podatku?
- Przykłady rozliczeń podatkowych dla różnych użytkowników
- Evoenergy pomaga zaplanować instalację bez podatkowych niespodzianek
- Kluczowe wnioski
Wyrok Trybunału Konstytucyjnego i reforma przepisów od 2025 roku
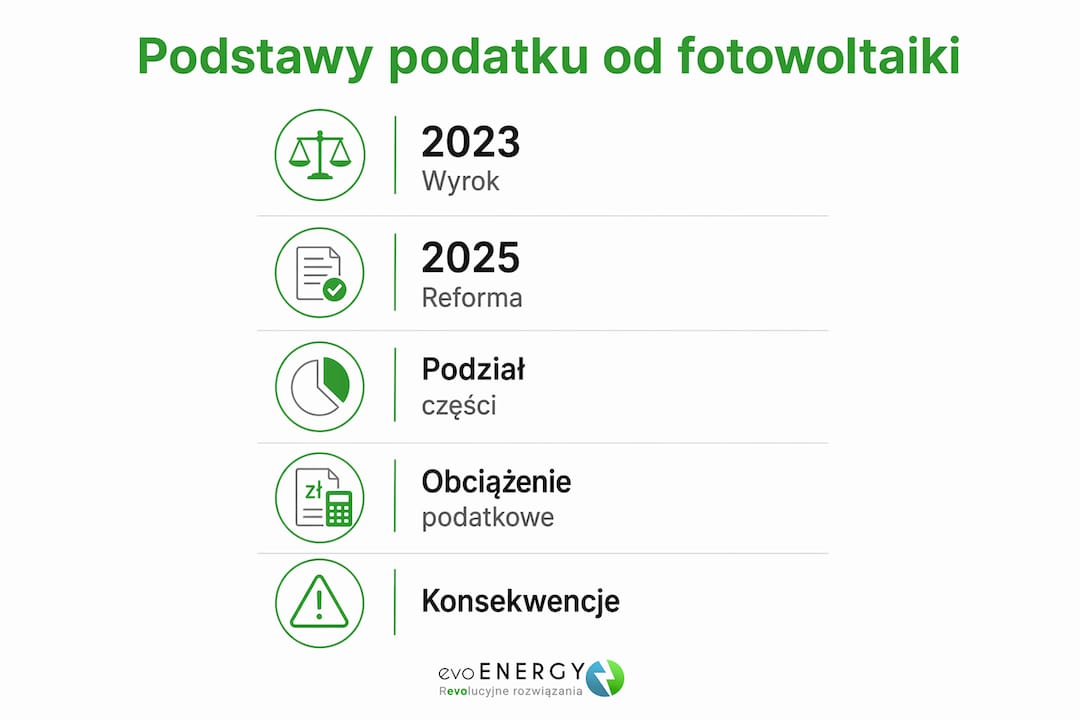
Reforma nie wzięła się znikąd. Wyrok Trybunału Konstytucyjnego z 2023 roku (sygnatura SK 14/21) zakwestionował dotychczasowe przepisy jako niespójne i pozostawiające zbyt szerokie pole do interpretacji. Przez lata organy podatkowe i podatnicy spierali się o to, czy dana instalacja to budynek, budowla, czy może urządzenie techniczne. Sąd konstytucyjny postawił sprawę jasno: stare definicje nie działają.
W odpowiedzi ustawodawca znowelizował ustawę o podatkach i opłatach lokalnych, wprowadzając od 1 stycznia 2025 roku autonomiczną definicję budowli wraz z załącznikiem zawierającym katalog obiektów podlegających opodatkowaniu. Elektrownie fotowoltaiczne znalazły się w tym katalogu wprost, ale z kluczowym zastrzeżeniem: wyłącznie w zakresie ich części budowlanych.
Reforma uporządkowała zasady podatkowe, przesuwając ciężar dowodu na definicję elementów konstrukcyjnych, a nie na całość instalacji. W praktyce oznacza to, że spór przenosi się z pytania „czy fotowoltaika podlega opodatkowaniu“ na pytanie „które konkretnie elementy są częściami budowlanymi“. To subtelna, ale istotna zmiana. Organy podatkowe mogą zaliczać do części budowlanych między innymi fundamenty pod konstrukcję, betonowe podstawy, stalowe wsporniki, słupy montażowe oraz kotwy i elementy mocujące trwale osadzone w gruncie.
Warto też przywołać wyrok Naczelnego Sądu Administracyjnego z 23 października 2008 roku (sygnatura II OSK 1247/07), który wskazał, że roboty budowlane obejmują nie tylko tradycyjne wznoszenie obiektów, ale też montaż urządzeń na podłożu. To ważna wskazówka interpretacyjna, szczególnie przy dużych instalacjach gruntowych.
Kto musi płacić podatek od instalacji fotowoltaicznej?
Odpowiedź zależy od dwóch czynników: rodzaju instalacji i jej związku z działalnością gospodarczą.
Osoby prywatne, prosumenci indywidualni:
- Właściciele domowych instalacji fotowoltaicznych na dachach budynków mieszkalnych nie płacą podatku od nieruchomości od swojej instalacji.
- Panele na dachu traktowane są jako element modernizacji budynku, a nie odrębna budowla.
- Podatek od nieruchomości obowiązuje tylko wtedy, gdy instalacja jest powiązana z działalnością gospodarczą.
- Prosument indywidualny z instalacją do 50 kW jest zwolniony z podatku dochodowego od przychodów ze sprzedaży nadwyżek energii (art. 21 ust. 1 pkt 125 ustawy o PIT).
Przedsiębiorcy i właściciele instalacji komercyjnych:
- Instalacje wykorzystywane w działalności gospodarczej podlegają opodatkowaniu od części budowlanych, niezależnie od lokalizacji.
- Farmy fotowoltaiczne z rozbudowanymi systemami wsporczymi i fundamentami są najbardziej narażone na obowiązek podatkowy.
- Wolnostojące instalacje gruntowe mogą zostać zakwalifikowane jako odrębna budowla, nawet jeśli właściciel jest osobą fizyczną.
- Przedsiębiorcy składają deklarację DN-1, osoby fizyczne prowadzące działalność lub posiadające budowle składają IN-1.
Porada profesjonalisty: Jeśli prowadzisz działalność gospodarczą i masz instalację PV, sprawdź, czy jej elementy konstrukcyjne są trwale związane z gruntem. To właśnie ten element decyduje o kwalifikacji podatkowej, a nie sama moc instalacji.
Jakie podatki mogą dotyczyć fotowoltaiki?
Opodatkowanie instalacji fotowoltaicznych to nie jeden podatek, lecz kilka odrębnych mechanizmów, które działają niezależnie od siebie.
Podatek od nieruchomości jest najczęściej dyskutowany po reformie 2025 roku. Stawka podatku od nieruchomości dla części budowlanych jest ustalana zgodnie z obowiązującymi przepisami. Dotyczy wyłącznie podmiotów prowadzących działalność gospodarczą lub właścicieli farm PV z elementami konstrukcyjnymi trwale związanymi z gruntem. Wartość części budowlanych podlegających opodatkowaniu wynosi zwykle 20–40% całkowitej wartości inwestycji, zgodnie z bieżącymi wytycznymi.
Podatek dochodowy (PIT/CIT) zależy od statusu właściciela. Prosument indywidualny z instalacją do 50 kW jest zwolniony z PIT od przychodów ze sprzedaży nadwyżek energii. Gdy produkcja energii stanowi element działalności gospodarczej, przychody podlegają opodatkowaniu PIT lub CIT według zasad ogólnych. Firmy mogą amortyzować części budowlane jako środki trwałe.
Podatek akcyzowy dotyczy wyłącznie określonych przypadków. Energia elektryczna wytwarzana przez prosumenta indywidualnego w instalacji do 50 kW jest całkowicie zwolniona z akcyzy. Próg 1 MW to granica, powyżej której instalacje komercyjne mogą podlegać obowiązkom akcyzowym, jeśli nie spełniają warunków zwolnień.
VAT przy zakupie i montażu instalacji wynosi 8% dla budynków mieszkalnych o powierzchni użytkowej do 300 m², a 23% dla instalacji naziemnych i obiektów komercyjnych. Przedsiębiorcy będący czynnymi podatnikami VAT mogą odliczyć naliczony podatek.
Warto też pamiętać o uldze termomodernizacyjnej: właściciel domu może odliczyć od podstawy opodatkowania PIT do 53 000 zł wydatków poniesionych na fotowoltaikę, a przy współwłasności nawet do 106 000 zł. Niewykorzystaną kwotę można przenosić przez 6 kolejnych lat podatkowych.
Jak rozliczyć podatek od fotowoltaiki w praktyce?
Dla większości właścicieli domowych instalacji odpowiedź jest prosta: nie ma nic do rozliczania. Dla przedsiębiorców i właścicieli farm sytuacja wymaga kilku konkretnych kroków.
- Deklaracje podatkowe: osoby fizyczne składają formularz IN-1, osoby prawne i spółki składają DN-1. Termin to zazwyczaj 31 stycznia każdego roku.
- Podstawa opodatkowania: wartość ewidencyjna części budowlanych instalacji, czyli fundamentów, konstrukcji wsporczych i elementów montażowych trwale związanych z gruntem. Nie wlicza się wartości paneli, inwerterów ani okablowania.
- Gdzie składać: deklarację składa się do urzędu gminy właściwego dla miejsca położenia nieruchomości.
- Ulga inwestycyjna dla rolników: ustawa o podatku rolnym przewiduje możliwość odliczenia 25% kosztów zakupu urządzeń służących produkcji energii z OZE, w tym instalacji PV.
- Dokumentacja: kluczowe jest posiadanie umów, protokołów odbioru i wycen, które jasno wyodrębniają wartość części budowlanych od wartości urządzeń technicznych.
Porada profesjonalisty: Poproś instalatora o fakturę lub kosztorys z wyraźnym podziałem na roboty budowlane i dostawę urządzeń. Taki dokument to podstawa prawidłowej deklaracji i najlepsza ochrona przy ewentualnej kontroli skarbowej.
Eksperci podkreślają, że dokumentacja techniczna instalacji fotowoltaicznej jest kluczowa do rozróżnienia części budowlanych od technicznych i stanowi podstawę prawidłowego rozliczenia podatku.
Jak zmieniały się stawki i przepisy w latach 2024–2026?
Rok 2024 był ostatnim, w którym obowiązywały stare, niejasne przepisy. Spory między podatnikami a gminami były powszechne, a interpretacje organów podatkowych różniły się w zależności od lokalizacji. Stawka podatku od nieruchomości dla budowli wynosiła 2% wartości i pozostała niezmieniona po reformie.
Od 1 stycznia 2025 roku weszła w życie nowelizacja ustawy o podatkach i opłatach lokalnych, wprowadzająca autonomiczną definicję budowli i katalog obiektów objętych podatkiem. Elektrownie fotowoltaiczne znalazły się w tym katalogu, ale wyłącznie w zakresie części budowlanych. Ministerstwo Finansów zapowiedziało, że reforma nie powinna pogorszyć sytuacji prywatnych prosumentów.
Rok 2026 przynosi dalsze doprecyzowanie przepisów. Prace legislacyjne koncentrują się na uszczegółowieniu katalogu elementów opodatkowanych i ujednoliceniu praktyki organów podatkowych w całym kraju. Stawka 2% pozostaje bez zmian. Wciąż otwarte pozostaje pytanie o granicę między montażem a robotami budowlanymi przy nowoczesnych systemach gruntowych, co oznacza, że kolejne spory interpretacyjne są nieuniknione.
Jakie konsekwencje grożą za nieprawidłowe rozliczenie podatku?
Błędna kwalifikacja elementów instalacji fotowoltaicznej może mieć poważne skutki finansowe. Organ podatkowy, który uzna, że podatnik zaniżył podstawę opodatkowania, może naliczyć zaległość podatkową wraz z odsetkami za zwłokę. Odsetki ustawowe za zaległości podatkowe wynoszą aktualnie 14,5% rocznie.
Przy stwierdzeniu celowego zaniżenia podstawy opodatkowania grozi dodatkowa sankcja w postaci dodatkowego zobowiązania podatkowego. W skrajnych przypadkach, gdy organ podatkowy uzna działanie za przestępstwo skarbowe, możliwe są kary grzywny lub nawet odpowiedzialność karna skarbowa. Dlatego analiza przez specjalistów przed złożeniem deklaracji to nie luksus, lecz rozsądna inwestycja.
Najczęstsze błędy dotyczą niewłaściwej kwalifikacji wartości części budowlanych w deklaracjach podatkowych. Oba scenariusze kończą się korektą i odsetkami.
Przykłady rozliczeń podatkowych dla różnych użytkowników
Przypadek 1: Właściciel domu jednorodzinnego, instalacja 10 kWp na dachu
Jan Kowalski zamontował panele na dachu swojego domu. Nie prowadzi działalności gospodarczej. Instalacja zasila wyłącznie jego gospodarstwo domowe, nadwyżki trafiają do sieci w systemie net-billing. Podatek od nieruchomości: zero. Podatek dochodowy od nadwyżek: zwolnienie z PIT na podstawie art. 21 ust. 1 pkt 125 ustawy o PIT. Akcyza: zwolnienie dla instalacji do 50 kW. Jedyne rozliczenie, które Jana dotyczy, to roczne zeznanie PIT, w którym może skorzystać z ulgi termomodernizacyjnej.
Przypadek 2: Firma produkcyjna, instalacja 200 kWp na gruncie
Spółka z o.o. wybudowała farmę fotowoltaiczną na własnej działce. Instalacja posiada betonowe fundamenty i stalowe konstrukcje wsporcze trwale związane z gruntem. Wartość części budowlanych według kosztorysu wynosi 180 000 zł (z czego kosztorys musi obejmować tylko fundamenty, konstrukcje wsporcze i elementy montażowe – zwykle 20–40% wartości inwestycji). Podatek od nieruchomości: 2% z 180 000 zł, czyli 3 600 zł rocznie. Spółka składa deklarację DN-1 do 31 stycznia. Panele i inwertery o wartości 620 000 zł nie wchodzą do podstawy opodatkowania.
Przypadek 3: Rolnik z instalacją na gruncie rolnym
Rolnik zamontował instalację 50 kWp na polu. Może ubiegać się o ulgę inwestycyjną w podatku rolnym, odliczając 25% kosztów zakupu urządzeń OZE. Jeśli instalacja ma elementy budowlane trwale związane z gruntem i jest powiązana z działalnością rolniczą traktowaną jako gospodarcza, może pojawić się obowiązek złożenia IN-1.
Evoenergy pomaga zaplanować instalację bez podatkowych niespodzianek
Przepisy są skomplikowane, ale decyzja o fotowoltaice nie musi być. Evoenergy realizuje kompleksowe instalacje fotowoltaiczne dla domów i firm, uwzględniając już na etapie projektu podział na części budowlane i urządzenia techniczne. Klienci otrzymują dokumentację, która jasno wyodrębnia wartość poszczególnych elementów, co przekłada się na prawidłowe rozliczenie podatkowe i spokój przy ewentualnej kontroli.
Evoenergy wspiera też w pozyskiwaniu dotacji z programu Czyste Powietrze i ulgi termomodernizacyjnej, co realnie obniża koszt inwestycji. Firma oferuje montaż paneli fotowoltaicznych, magazynów energii, pomp ciepła oraz inteligentnych systemów zarządzania energią. Dzięki kompleksowemu podejściu do termomodernizacji budynków klienci nie muszą koordynować kilku wykonawców ani samodzielnie rozgryzać przepisów. Skontaktuj się z Evoenergy i sprawdź, jakie rozwiązanie najlepiej pasuje do Twojej nieruchomości.
Kluczowe wnioski
Podatek od fotowoltaiki obejmuje wyłącznie części budowlane instalacji, które stanowią zwykle 20–40% wartości całkowitej inwestycji, i dotyczy przede wszystkim przedsiębiorców oraz właścicieli farm PV, a nie prywatnych prosumentów.
| Punkt | Szczegóły |
|---|---|
| Kto płaci podatek | Przedsiębiorcy i właściciele farm PV z elementami budowlanymi trwale związanymi z gruntem. |
| Co jest opodatkowane | Wyłącznie części budowlane: fundamenty, konstrukcje wsporcze, słupy montażowe (zwykle 20–40% wartości inwestycji). Panele i inwertery są wyłączone. |
| Stawka podatku | 2% wartości ewidencyjnej części budowlanych rocznie, obowiązująca od 1 stycznia 2025 roku. |
| Prosumenci indywidualni | Instalacje dachowe niezwiązane z działalnością gospodarczą są zwolnione z podatku od nieruchomości. |
| Evoenergy | Realizuje instalacje z dokumentacją wyodrębniającą części budowlane, co ułatwia prawidłowe rozliczenie podatkowe. |
Rekomendacja
Warto sprawdzić:
06.04.2023
Audyt energetyczny „CZYSTE POWIETRZE” – po co wykonywać i ile to kosztuje?
06.04.2023
Świadectwa energetyczne – sprawdź czy musisz wykonać?
06.04.2023
Mój Prąd 5.0 – na co i ile dofinansowania można otrzymać?
09.02.2023
Grant OZE – dofinansowanie 50% dla spółdzielni i wspólnot mieszkaniowych na OZE
08.02.2023
Audyt energetyczny w programie Czyste Powietrze. Ile kosztuje?
06.02.2023
Dofinansowanie Mój Prąd 4.0 tylko do 31.03.2023!
31.01.2023
Czyste Powietrze 3.0 – pozyskaj nawet 136 200zł dofinansowania
12.11.2026
Najlepsze źródła ciepła domu – co wybrać?
Najlepsze źródła ciepła domu: porównujemy pompy ciepła, kotły i ogrzewanie elektryczne. Sprawdź rozwiązanie, które obniży rachunki po termomodernizacji.
10.11.2026
Ile trwa ocieplenie domu jednorodzinnego?
Sprawdź, ile trwa ocieplenie domu jednorodzinnego, co wydłuża prace i jak zaplanować termomodernizację bez przestojów i zbędnych kosztów oraz budżet.
08.11.2026
Sterowanie energią domową obniża rachunki
Sterowanie energią domową pozwala zużywać prąd wtedy, gdy kosztuje najmniej, zwiększa autokonsumpcję i wspiera niższe rachunki za energię w domu na co dzień.


Projekt strony:
